 金属板材成形之家-MFC金属板材成形杂志/金属成形商务咨询(北京)有限公司-MFC《金属成形智造》杂志
近期激光板块迎来一轮上涨行情,不少钣金加工从业者关注行情背后的产业逻辑。从头部企业订单与交付数据来看,本轮行情更多绑定工业母机、CPO、液冷等概念标签,传统钣金激光切割业务并不是订单增长主力;拉动激光装备放量的核心,是储能电池装配线设备需求。
联赢激光上半年含税新签订单 42 亿元,同比大增 91%,创下企业成立以来半年度订单新高。订单结构上,锂电(动力电池 + 储能)业务占比超 80%,储能电池订单增速显著高于动力电池,公司全年订单目标设定为 65 亿元。海目星大容量储能电芯产线实现规模化落地,587Ah 方壳大储电池设备批量交付,314Ah 至 1175Ah 全系列大容量方壳电芯装配线持续出货;上半年营收 30.73 亿元,同比上涨 84.64%,成功扭亏为盈。大族激光此前预告前三季度净利润 21.20—22.20 亿元,同比增幅 145.55%~157.13%,新能源业务贡献突出。
对钣金加工行业而言,这一信号值得留意:激光设备企业的增长重心已经切换至锂电储能整线焊接、装配赛道,和我们熟悉的钣金下料、板材切割市场属于两条不同赛道,概念行情和真实钣金设备需求存在明显错位。
与此同时,锻压折弯装备赛道,船舶工业释放出实打实的采购需求。11 月 7—8 日招商局船舶工业集团南京船厂双机联动电液伺服数控折弯机项目完成成交公示,湖北三环锻压成功中标,天水锻压机床(集团)同样进入成交候选人名单。
该中标并非个案。梳理湖北三环锻压今年的中标记录:9 月中标广船国际 6000kN 数控船用肋骨冷弯机、7 月交付 2500 吨数控折弯机、5 月拿下金陵船厂、青山船厂 1250 吨移动框式液压机订单,船舶行业已经成为大吨位折弯、冷弯成型装备的核心下游。
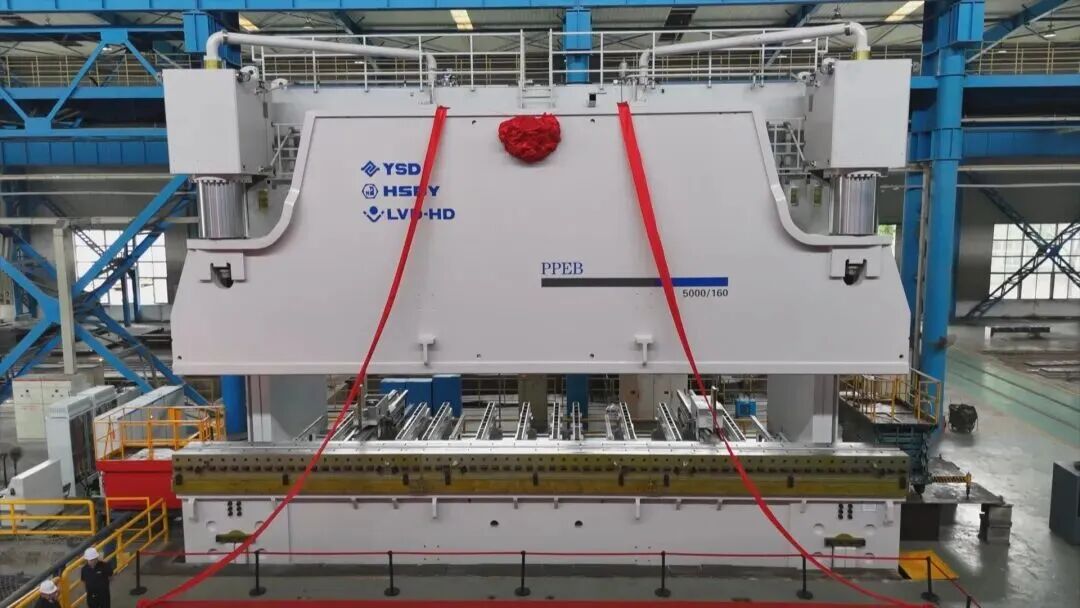

天水锻压同期获评 2026 年国家级工业母机创新产品典型案例、省级专精特新企业,WE67K 数控折弯机入选行业展品评述典型案例,国产船用钣金成型装备持续获得船厂认可。
船舶制造属于重型钣金成型领域,对大吨位折弯机、肋骨冷弯机、液压成型设备的刚性需求持续释放,给锻压机床企业打开新的增长窗口。一边是储能锂电带动激光装备扩容,一边是造船产业拉动重载折弯设备采购,两条主线共同勾勒出金属成形装备市场的分化格局,也给钣金加工企业、装备采购方提供新的产业参考。
